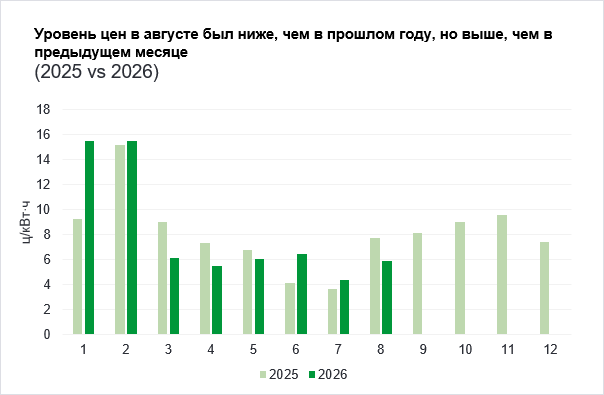
В августе цена на электроэнергию в Эстонии выросла из-за более дорогой импортной электроэнергии
Хотя обычно конец августа приносит на энергетические рынки характерные для осени тенденции, в минувшем августе никаких признаков окончания лета не наблюдалось. Значительная доля потребленной энергии в странах Балтии по-прежнему покрывалась генерацией солнечной энергии, в то время как в вечернее время цену определяли в основном доступность ветровой энергии и условия импорта.
Средняя биржевая цена на электроэнергию в Эстонии составила 5,9 цента/кВт·ч, что примерно на треть выше, чем в июле (4,4 цента/кВт·ч), но более чем на пятую часть ниже, чем в августе 2025 года (7,7 цента/кВт·ч). В Латвии и Литве средняя цена составляла около 8 центов/кВт·ч.
По сравнению с июлем рост цен в августе был обусловлен главным образом местными условиями производства и более высокими ценами в Финляндии, где средняя цена на электроэнергию достигла 4,1 цента/кВт·ч (в июле — 1,5 цента/кВт·ч). Поскольку импортная электроэнергия составляла треть потребления Эстонии, рост цен в Финляндии отразился и на Эстонии.
Выработка солнечной и ветровой энергии достигла исторического максимума, но цены так и не снизились — почему?
Этим летом в странах Балтии было выработано рекордное количество солнечной и ветровой энергии. С июня по август в странах Балтии было произведено немногим более 3,6 ТВт·ч солнечной и ветровой энергии, что на 43,0% больше, чем в 2025 году (2,5 ТВт·ч). Примерно три четверти роста пришлось на долю солнечной энергии.
Выработка солнечной энергии в Литве выросла на 56,4%, при этом наибольший относительный рост был отмечен в Латвии, где производство солнечной энергии по сравнению с предыдущим годом увеличилось более чем в два раза. В Эстонии же, напротив, увеличение генерации солнечной энергии оказалось более скромным, составив 3,4%. Рост выработки ветровой энергии также в основном обеспечила Литва, где местное производство увеличилось на 26,9%.
Несмотря на существенный рост объемов генерации возобновляемой энергии, средняя цена на электроэнергию в странах Балтии в летние месяцы (с июня по август) оказалась примерно на 34,0% выше, чем годом ранее, увеличившись с 5,5 цента/кВт·ч до 7,4 цента/кВт·ч.
Основная причина заключается в ограничениях мощности электросоединения между Эстонией и Латвией. Поскольку мощность соединения в некоторые периоды снижалась более чем наполовину, более дешевая финская электроэнергия оставалась в Эстонии в больших объемах. По этой причине более дешевая электроэнергия из Северной Европы поступала в Латвию и Литву в меньшем объеме, что также привело к повышению уровня цен в этих странах.
Вторая причина кроется прежде всего в сокращении выработки гидроэнергии в странах Балтии. Если летом 2025 года местная гидроэнергетика покрывала почти 18% спроса в Балтийском регионе, то в этом году — только 6%. В летние месяцы прошлого года в Балтии было выработано на 86% больше гидроэнергии, что помогало существенно снижать вечерние пиковые цены.
Глобальные сырьевые рынки указывают на более высокие цены
Вследствие войны в Иране мировые цены на газ выросли на 130% по сравнению с прошлым годом. Перебои с поставками значительно сократили предложение на рынке катарского СПГ (сжиженного природного газа) в то время, когда уровень запасов газа в Европе и без того низкий.
Природный газ по-прежнему играет важную роль на европейском рынке электроэнергии, поскольку газовые электростанции часто определяют предельную рыночную цену именно в те часы, когда более дешевой генерации недостаточно. По этой причине цена на газ влияет на цену электроэнергии в Эстонии даже тогда, когда в самой Эстонии из газа производится относительно небольшой объем электроэнергии. Чем дороже газ или чем напряженнее ситуация на газовом рынке, тем больше вероятность того, что это скажется и на оптовых ценах на электроэнергию.
Помимо этого, выросла также цена квот на выбросы CO₂. Это ведет к более высоким производственным затратам именно для тех электростанций, которые используют ископаемое топливо, и, в свою очередь, к повышению пиковых цен на электроэнергию.
Нестабильность ситуации усугубляется и исключительно низким уровнем наполненности гидрорезервуаров в странах Северной Европы. Например, наполненность водохранилищ Норвегии в преддверии осени находится на самом низком за последние 30 лет уровне. Если осень выдастся не слишком дождливой, высока вероятность того, что цены на электроэнергию в странах Северной Европы сравняются с более высоким уровнем цен на рынке материковой Европы.
В результате более высокие цены на электроэнергию в странах Северной Европы в четвертом квартале и в зимние месяцы могут также отразиться на странах Балтии. Общий прогноз цен на электроэнергию по-прежнему в значительной степени зависит от погоды — прежде всего от ветровых условий, осенних осадков и зимних температур, однако из-за приведенных выше факторов риск роста цен в этом году явно выше, чем год назад.
Старший аналитик торговли энергией Enefit Карл Йоозеп Рандвеэр
Обзор рынка составлен Enefit на основе наиболее актуальных имеющихся на данный момент знаний. Предоставленная информация основывается на общедоступных данных. Обзор рынка представлен в качестве информационного материала, а не в качестве обещания, предложения или официального прогноза Enefit. В связи с быстрыми изменениями регулирования рынка электроэнергии обзор рынка или содержащаяся в нем информация не являются окончательными и могут не соответствовать возникающим в будущем ситуациям. Enefit не несет ответственности за расходы или ущербы, которые могут возникнуть в связи с использованием приведенной информации.