Увеличение выработки ветровой энергии в сентябре уравновесило более высокие цены на газ и низкие запасы гидроресурсов
В конце сентября на рынке электроэнергии все более явственно давал о себе знать переход от летнего периода к отопительному сезону. Из-за сокращения светового дня производство солнечной энергии снизилось, температура воздуха понизилась, и управляемые электростанции стали играть все большую роль. В то же время на рыночные цены продолжают влиять высокие цены на природный газ и необычно низкий уровень запасов гидроресурсов в странах Северной Европы.
Хотя цена на электроэнергию еще не поднялась до стабильно высокого уровня, влияние погодных условий на рынок уже проявилось вполне отчетливо. Средняя цена на электроэнергию в Эстонии в сентябре составила 75 €/МВт·ч, что на 27% выше, чем в августе. В Латвии и Литве средняя цена составляла приблизительно 108 €/МВт·ч. Разница в ценах была вызвана главным образом тем, что Эстония по-прежнему имела лучший доступ к более дешевой электроэнергии из стран Северной Европы.
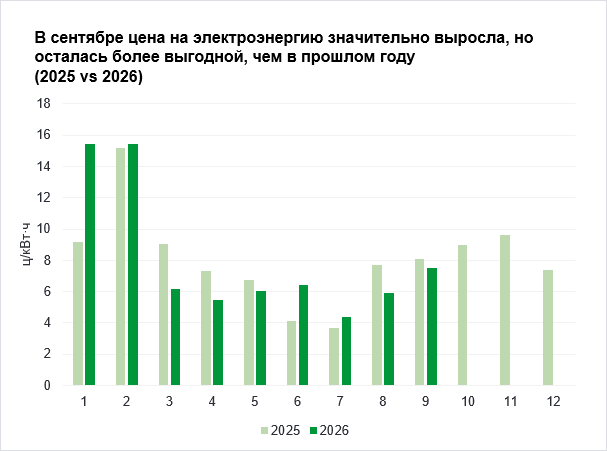
Рост выработки ветровой энергии обеспечил на рынке периоды с низкими ценами
На сентябрьские цены во всех странах Балтии в первую очередь влияли выработка ветровой и солнечной энергии, а также доступность импортного электричества. Местная ветровая и солнечная энергия в общей сложности покрыли около половины потребления электроэнергии в странах Балтии. Это помогло удерживать среднемесячную цену электричества на более низком уровне, несмотря на более высокие цены на газ и низкий уровень запасов гидроресурсов в странах Северной Европы.
Однако влияние ветровой и солнечной энергии в течение месяца не было равномерным. Генерация солнечной энергии снизилась по сравнению с августом на 39% и составила 439 ГВт·ч. В то же время выработка ветровой энергии увеличилась до 655 ГВт·ч, что на 29% больше, чем в августе. Большие объемы выработки возобновляемой энергии резко сбивали цены и приводили к появлению на рынке часов с очень низкими ценами. В безветренные периоды для покрытия спроса приходилось запускать более дорогие местные электростанции, и цены в течение короткого времени заметно вырастали.
Кроме того, эти ценовые колебания усиливались из-за различных работ по техобслуживанию, проводившихся в электросистеме региона. Во-первых, на рынок повлияло техобслуживание соединения NordBalt между Швецией и Литвой. Во-вторых, общий объем регионального производства электроэнергии уменьшился из-за работ по техническому обслуживанию нескольких финских атомных электростанций. Это снизило возможности рынка восполнять недостающую возобновляемую энергию более дешевым импортом. Сильнее всего цены росли именно тогда, когда ограничения на производство совпадали с низкими объемами генерации ветровой энергии.
Растущие мощности по накоплению энергии сглаживают колебания цен
Увеличение в странах Балтии мощностей по накоплению энергии начало заметно смягчать эти суточные колебания цен. Аккумуляторные накопители покупают электроэнергию, когда цена на нее низкая, и продают ее обратно на рынок в часы высоких цен. По этой причине накопители могут влиять на рыночную цену еще до того, как они фактически начнут заряжаться или передавать электроэнергию в сеть.
Однако нынешних мощностей накопления все-таки недостаточно, чтобы перекрыть длительные безветренные периоды или значительные ограничения на импорт. Поэтому влияние накопителей энергии сегодня наиболее заметно именно в течение суток. Для смягчения последствий дефицита производства, длящегося несколько дней, по-прежнему приходится полагаться на импорт, гибкое потребление или управляемую генерацию.
Осенью влияние погоды на цену электроэнергии становится более значительным
По мере того как отопительный сезон набирает обороты, баланс на рынке становится еще более зависимым от погодных условий. Генерация солнечной энергии продолжит снижаться, в то время как более холодные и темные рабочие дни приведут к увеличению спроса в утренние и вечерние часы. Это означает, что главным фактором, помогающим удерживать цены на низком уровне, становится ветровая энергия.
В ветреные периоды благодаря увеличению региональных мощностей выработки ветровой энергии цены могут держаться на низком уровне, даже если природный газ остается дорогим. Однако в безветренную погоду снижение объемов солнечной генерации и возросший спрос придется покрывать за счет импорта или местных сланцевых и газовых электростанций. Поскольку эти электростанции производят электроэнергию с более высокой себестоимостью, их более активное использование приводит к росту цен на электричество и делает ценовые пики, характерные для зимнего периода, более частыми.
Будут ли ценовые пики наблюдаться во всех ценовых зонах стран Балтии, во многом зависит от доступности импорта.
Газовый рынок повышает зимние ценовые риски
Газовый рынок создает дополнительные риски роста цен на электроэнергию. В течение сентября уровень запасов газа в Европе повысился, однако по-прежнему оставался заметно ниже обычного для этого времени года уровня последних лет.
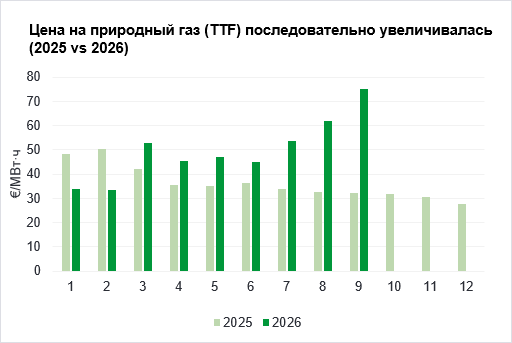
Это не ведет автоматически к более высоким ценам на электроэнергию в странах Балтии. Если объемы выработки возобновляемой энергии и возможности импорта будут достаточными, влияние газовой генерации на рыночную цену может остаться незначительным. Риски возрастут в том случае, если холодная погода увеличит спрос на газ, выработка ветровой энергии в Балтии будет низкой, а гидрогенерация в странах Северной Европы окажется ограниченной из-за низких запасов воды.
В такой ситуации придется чаще использовать газовые электростанции, и изменения цен на газ будут более непосредственно отражаться на цене электроэнергии.
В противоположном случае, если осень выдастся мягкой, ветреной и дождливой, потребление снизится, выработка возобновляемой энергии и гидроэнергии вырастет, и дорогостоящая тепловая генерация будет определять рыночную цену реже.
Таким образом, сентябрьский рынок дал первый намек на то, как будет формироваться модель зимних цен. Хотя средняя цена на электроэнергию может оставаться на умеренном уровне, отдельные скачки и падения цен могут оказаться более существенными, чем прежде.
Старший аналитик торговли энергией Enefit Карл Йоозеп Рандвеэр
Обзор рынка составлен Enefit на основе наиболее актуальных имеющихся на данный момент знаний. Предоставленная информация основывается на общедоступных данных. Обзор рынка представлен в качестве информационного материала, а не в качестве обещания, предложения или официального прогноза Enefit. В связи с быстрыми изменениями регулирования рынка электроэнергии обзор рынка или содержащаяся в нем информация не являются окончательными и могут не соответствовать возникающим в будущем ситуациям. Enefit не несет ответственности за расходы или ущербы, которые могут возникнуть в связи с использованием приведенной информации.